税込1,640円の見本を、上から読んでみる
1
発行者
氏名または名称・登録番号
2
取引日
いつの取引か
3
商品
取引内容・軽減対象の表示
4
税率別の集計
税込または税抜の合計額
5
税額か税率
簡易インボイスは、どちらか一方でも可
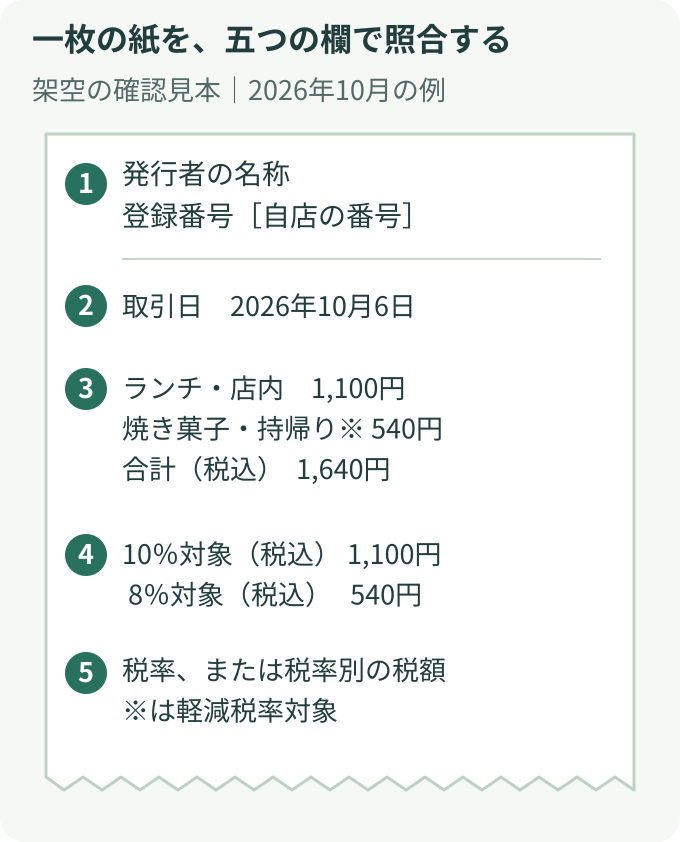
2026年10月6日の会計を想定した架空の見本です。ランチを店内で食べ、焼き菓子を持ち帰る注文にしています。特定のPOSの印刷結果ではありません。登録番号は説明用の欄なので、実際には自店に通知された番号を使います。
株式会社見本食堂(架空)
登録番号:[自店の登録番号]
2026年10月6日
ランチ・店内 1,100円
焼き菓子・持ち帰り ※ 540円
合計(税込) 1,640円
10%対象(税込) 1,100円 内消費税等100円
8%対象(税込) 540円 内消費税等40円
※は軽減税率対象
最初に、発行者の名称と日付、登録番号の欄を見ます。次に商品名へ下がると、持ち帰りの焼き菓子に「※」が付いています。最下段には、その印が軽減税率の対象を示すと書いてあります。印と説明が離れていても、一枚の紙で意味をたどれます。
税抜1,000円のランチは税込1,100円、税抜500円の焼き菓子は税込540円です。税率別の対象額を足すと1,640円になります。10%の欄に1,100円、8%の欄に540円が入っているかを見てください。総額が正しくても、全額が10%の欄へ入っていれば、商品の税率や店内・持ち帰りの選択を調べる必要があります。
記載項目の根拠:国税庁のチェックシート
実際の商品名が長い店では、その商品でも一枚出します。折り返しで軽減対象の印が次の行へ移ったり、金額の右端が欠けたりすると、画面と同じ情報でも読み取りにくくなるためです。レシートを手渡された人が、商品と金額を結び付けて読めるかまで確かめます。